Kartlı satışın başarıyla tamamlanması, tahsilat sürecinin bütün kontrollerinin bittiği anlamına gelmez. Satış tutarından hangi kesintilerin yapıldığı, ödemenin ne zaman serbest kullanıma geçtiği ve hesaba doğru tutarda aktarılıp aktarılmadığı ayrıca incelenmelidir. Özellikle birden fazla fiziki veya sanal POS kullanan işletmelerde bu kontroller, farklı raporların birlikte değerlendirilmesini gerektirir. POS mutabakatı, satıştan banka hesabına uzanan kayıtları karşılaştırarak açıklanamayan farkların ve gecikmelerin belirlenmesini sağlar.
POS Mutabakatı Nedir?
POS mutabakatı, kartlı işlem kayıtlarının, ödeme kuruluşu veya banka tarafından sunulan POS raporlarının ve banka hesap hareketlerinin karşılaştırılmasıdır. Amaç, gerçekleşen satışların ilgili kesintiler sonrasında doğru tutarda ve beklenen tarihte ödendiğini doğrulamaktır.
Kontrol yalnızca günlük satış toplamıyla hesaba gelen parayı karşılaştırmaktan oluşmaz. İadeler, iptaller, ters ibrazlar ve farklı dönemlere ait düzeltmeler de ödeme tutarını etkileyebilir. Bu nedenle işlem bazındaki incelemeyle toplu ödeme kontrolünün birlikte yürütülmesi gerekir.
Örneğin aynı gün yapılan satışlar farklı ödeme tarihlerine sahip olabilir. Birden fazla satış da tek bir toplu aktarım içinde hesaba geçebilir. Sağlıklı eşleştirme için satış, ödeme ve muhasebe kayıtları arasındaki bağlantı korunmalıdır.
POS Mutabakatı için Hangi Kayıtlar Gerekir?
İlk aşamada karşılaştırılacak veriler aynı kapsamda hazırlanmalıdır. Mağaza veya e-ticaret sistemindeki satış kayıtları, POS işlem raporları, hesap hareketleri ve geçerli çalışma koşulları temel kaynaklardır.
İşlem tarihi, tutar, para birimi, terminal veya üye işyeri bilgisi ve işlem referansı gibi alanlar eşleştirmeyi kolaylaştırır. Kaynaklarda bulunan ortak alanlar belirlenerek hangi kaydın hangi ödemeyle ilişkilendirileceği netleştirilmelidir.
Raporların dönemleri de uyumlu olmalıdır. Gün sonu saatinden sonra yapılan bir işlem, bir sonraki raporlama dönemine dahil olabilir. Satış tarihiyle ödeme tarihinin farklı olması da tek başına hata göstergesi değildir. Dönem başında bekleyen ve dönem sonunda henüz ödenmemiş işlemler ayrı izlenmelidir.
POS Mutabakatı Adım Adım Nasıl Yapılır?
Kontrolün sıralı yürütülmesi, farkın hangi aşamada oluştuğunu bulmayı kolaylaştırır:
Satış kayıtlarıyla POS işlem kayıtlarını karşılaştırın.
İptal, iade ve ters ibraz hareketlerini ayırın.
Her işlem için geçerli komisyonu ve ödeme tarihini belirleyin.
Beklenen net ödeme tutarını hesaplayın.
Toplu ödeme raporlarını banka hesap hareketleriyle eşleştirin.
Açıklanamayan farkları inceleyerek sonuçlarını kaydedin.
Bir satışın POS raporunda bulunmamasıyla, POS raporunda bulunduğu hâlde henüz ödenmemesi farklı sorunlardır. İlk durumda işlem durumu ve kayıt bütünlüğü araştırılır. İkinci durumda ödeme takvimi ve ilgili aktarım incelenir.
Toplamların eşit olması da bütün işlemlerin doğru olduğu anlamına gelmez. Bir işlemdeki eksik tutar başka bir işlemdeki fazla tutarla dengelenebilir. Bu nedenle toplam kontrolü, mümkün olduğunda işlem detaylarıyla desteklenmelidir.
POS Komisyon Kontrolü Nasıl Yapılır?
POS komisyon kontrolü, uygulanan kesintinin ilgili işlem için geçerli sözleşme koşullarıyla karşılaştırılmasıdır. Kart türü, taksit sayısı, ödeme modeli ve kampanya koşulları farklı oranlar doğurabilir.
Sözleşme değişikliklerinin yürürlük tarihleri de sisteme işlenmelidir. Yeni oranı geçmiş işlemlere uygulamak veya eski oranla güncel işlemleri kontrol etmek hatalı farklar oluşturabilir.
2026 yılında komisyon kontrolü yapılırken sözleşmedeki oranla ilgili dönem için geçerli azami oran birbirinden ayrılmalıdır. Resmî olarak ilan edilen azami komisyon, işletmenizin mutlaka o oranla çalışacağı anlamına gelmez. Sözleşmede daha düşük bir oran bulunabilir. Ayrıca açıklanan azami oranlara Banka ve Sigorta Muameleleri Vergisi dahil olmadığından, karşılaştırmada vergi kapsamı da dikkate alınmalıdır.
Varsayımsal bir örnekte, 100.000 TL tutarındaki işlem grubuna yüzde 2 komisyon uygulandığını düşünelim. Başka kesinti, vergi veya düzeltme bulunmadığı kabul edilirse beklenen net ödeme 98.000 TL olur. Hesaba 97.700 TL geçtiğinde açıklanması gereken fark 300 TL’dir. Bu farkın doğrudan komisyon hatası olduğu sonucuna varmadan diğer hareketler kontrol edilmelidir.
Valör Takibi ve Ödeme Tarihi Kontrolü
Valör takibi, POS tahsilatının hangi tarihte hesaba geçmesi veya serbest kullanıma açılması gerektiğinin izlenmesidir. İşlem tarihi, ödeme tarihi ve kullanılabilirlik tarihi aynı olmayabilir.
Beklenen tarih hesaplanırken sözleşmedeki gün tanımı önemlidir. Takvim günü veya iş günü esas alınması, gün sonu kesim saati ve tatil uygulamaları sonucu değiştirebilir. Taksitli işlemlerde de işletmeye toplu ödeme veya taksit bazlı ödeme gibi farklı modeller bulunabilir.
Bu nedenle vadesi gelmemiş alacaklarla geciken ödemeler ayrı raporlanmalıdır. Henüz ödeme günü gelmeyen bir işlemin eksik tahsilat olarak gösterilmesi yanlış alarm oluşturur. Gecikme değerlendirmesi, sözleşmeye göre hesaplanan beklenen tarihle gerçekleşen tarih üzerinden yapılmalıdır.
Hesaba Geçen Tutar Eksikse Ne Yapılmalı?
Hesaba geçen tutar beklenenden düşük olduğunda önce ilgili toplu ödemenin kapsamı incelenmelidir. Aynı aktarım içinde iadeler, ters ibrazlar, ücretler veya önceki dönem düzeltmeleri bulunabilir. Ödeme raporları, brüt satıştan net aktarıma geçişi açıklayan bu kalemleri gösterebilir.
İşlem iki farklı hesaba aktarılmış veya ödeme farklı günlere bölünmüş de olabilir. Bu nedenle yalnızca tek hesap hareketine bakarak karar verilmemelidir.
Fark açıklanamıyorsa işlem referansları, ödeme raporu, sözleşme koşulları ve hesap hareketleriyle birlikte ilgili sağlayıcıya başvurabilirsiniz. İnceleme kaydında fark tutarı, sorumlu kişi, başvuru tarihi ve sonuç bulunmalıdır. Böylece açık konular sonraki döneme kontrolsüz biçimde taşınmaz.
POS Raporlama ve Otomatik Mutabakat
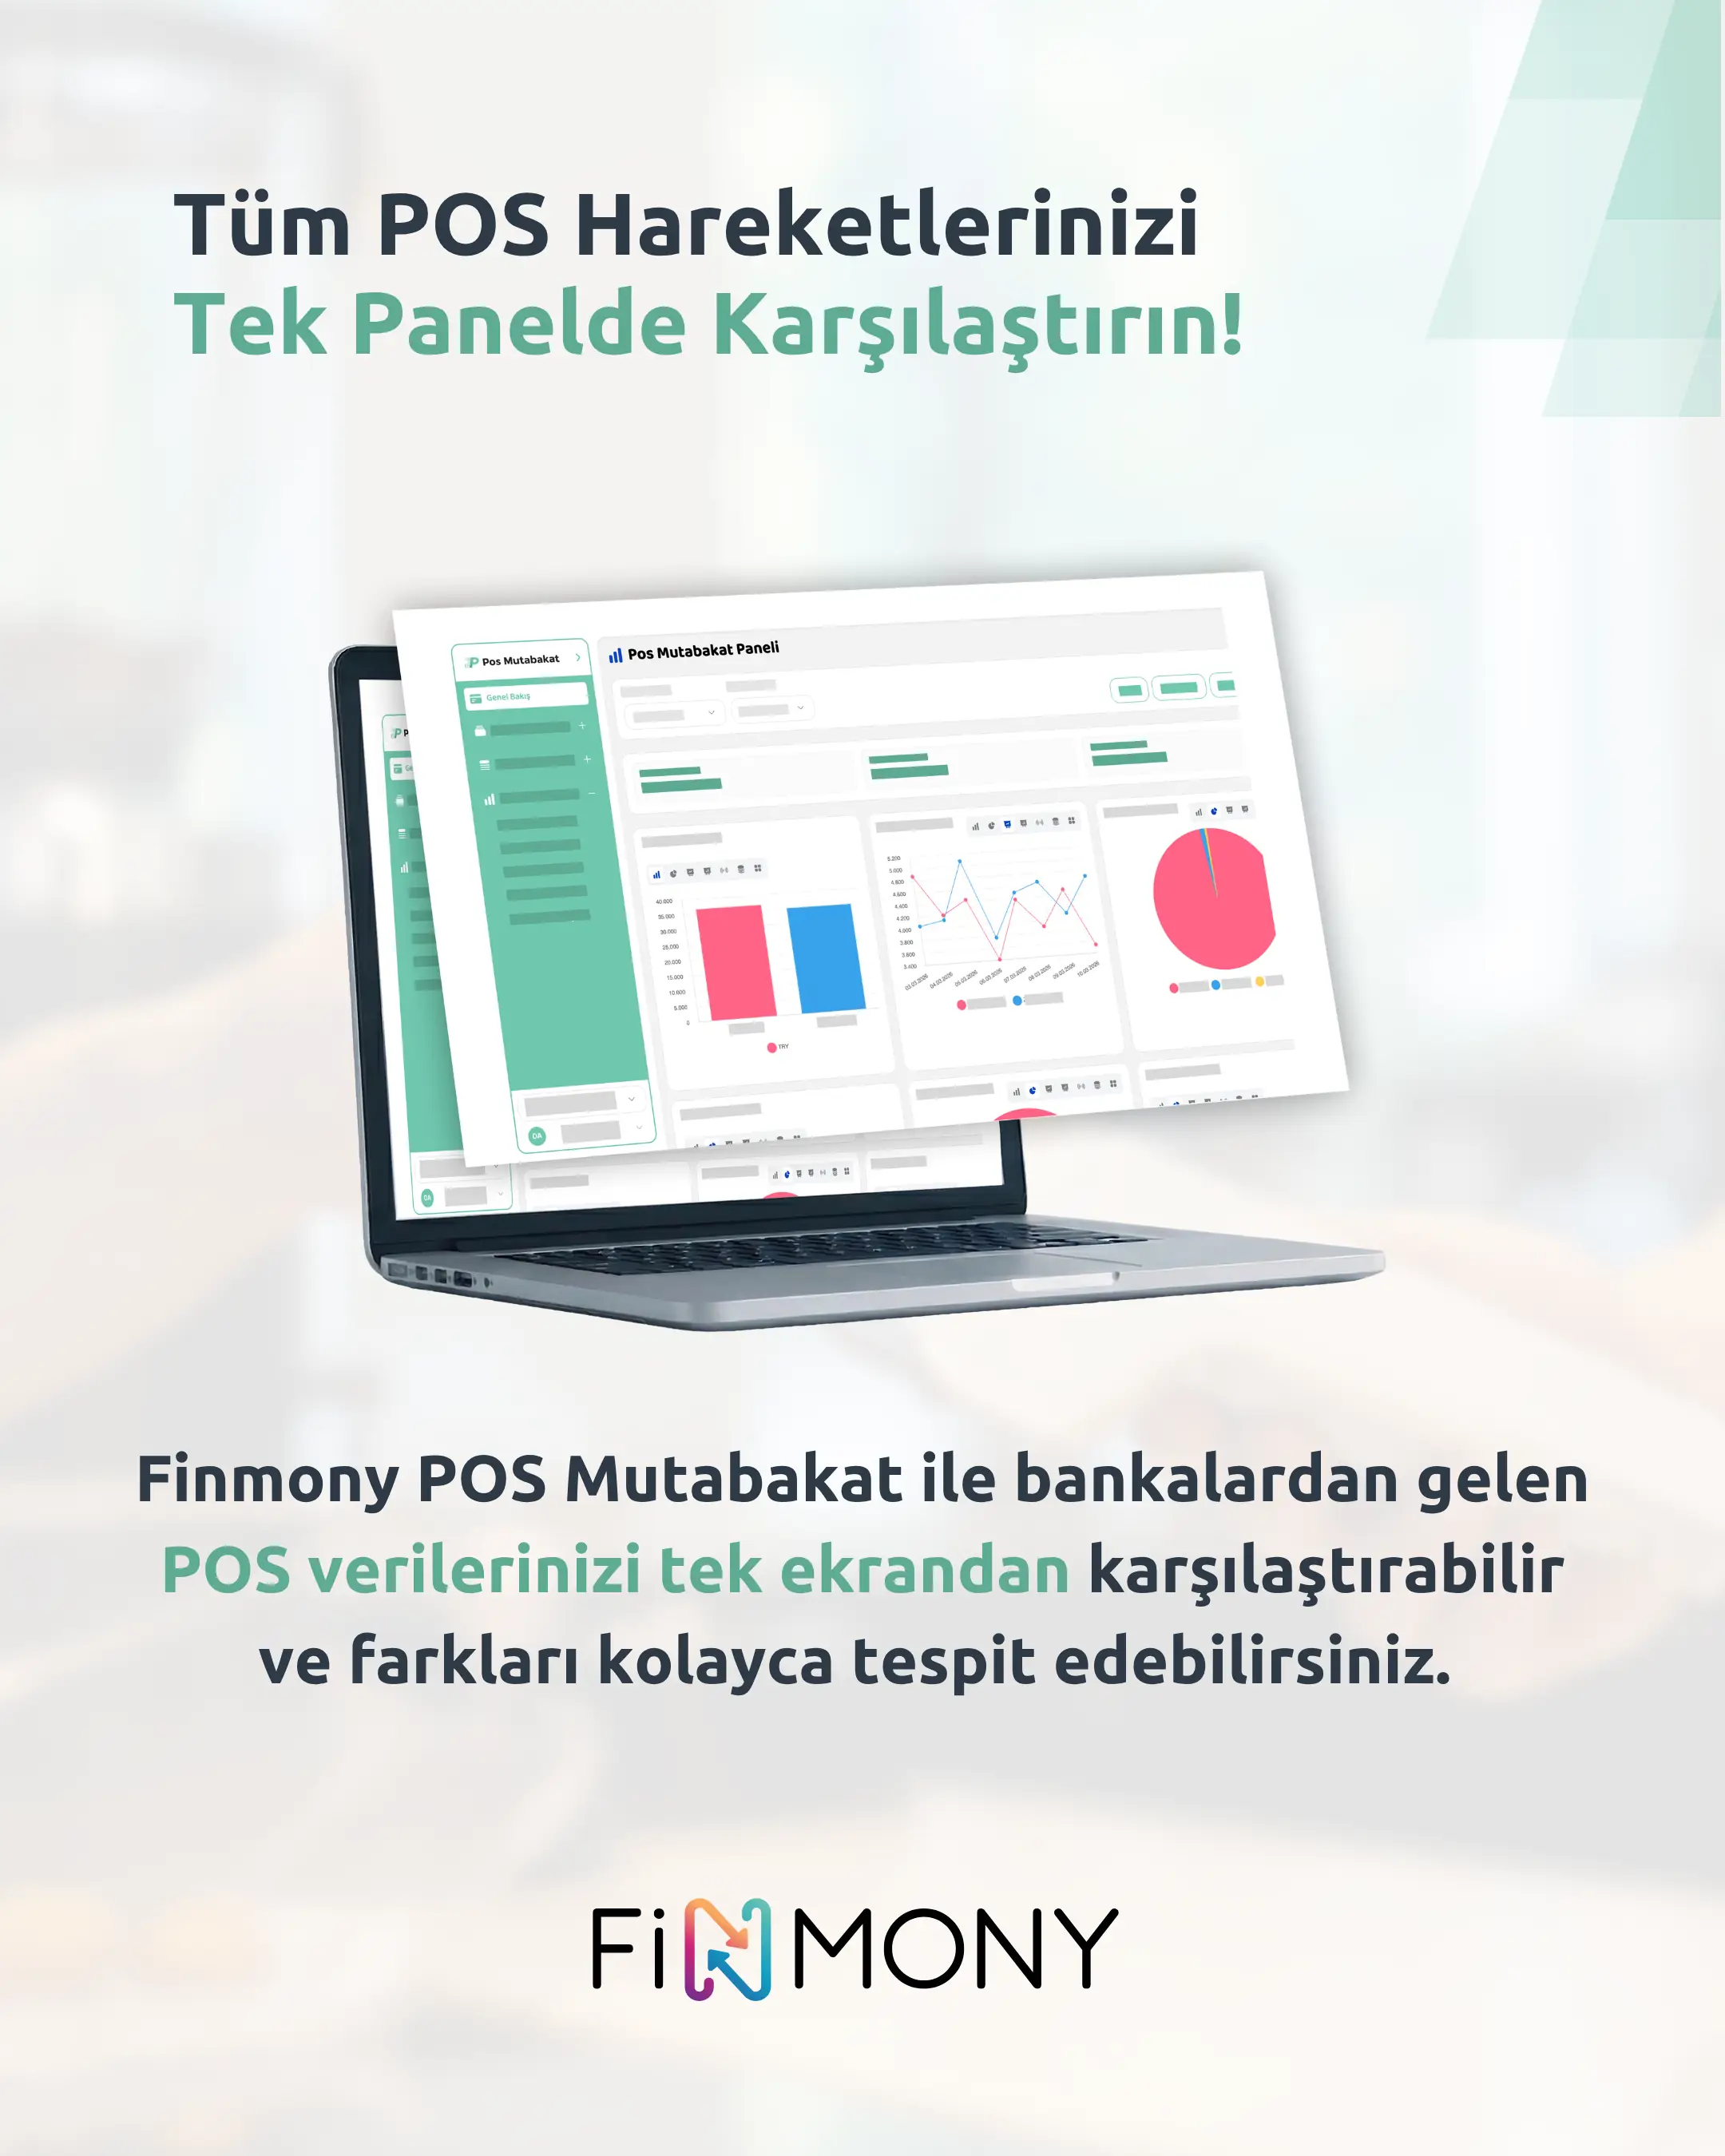
POS raporlama, toplam satışın yanında beklenen ödeme, gerçekleşen aktarım, kesinti farkı ve geciken tutarları da görünür kılmalıdır. Verilerin hangi tarihe kadar güncel olduğu belirtilmeli, henüz alınmamış kayıtlarla gerçek uyumsuzluklar ayrılmalıdır.
Finmony POS Mutabakat, fiziki ve sanal POS hareketlerini merkezi olarak görüntülemeyi, tahsilatları banka hesap hareketleriyle eşleştirmeyi ve komisyon ile valör bilgilerini raporlamayı destekler. ERP entegrasyonu da POS işlemlerinin muhasebe kayıtlarına aktarılmasını sağlar. İşletmeler, bağlantı ve veri kapsamını mevcut POS yapıları üzerinden değerlendirebilir.
POS mutabakatının düzenli yürütülmesi, satışın doğru tutarda tahsilata dönüştüğünü doğrulamayı kolaylaştırır. Güncel komisyon koşulları, doğru ödeme takvimi ve izlenebilir kayıtlar birlikte ele alındığında eksik veya geciken ödemeleri daha erken belirleyebilirsiniz. Açıklanamayan farkların sonuçlanana kadar takip edilmesi ise finansal kontrolün sürekliliğini sağlar.
Sıkça Sorulan Sorular
POS Mutabakatı Ne Sıklıkla Yapılmalı?
İşlem hacmine göre günlük kontrol uygulanabilir. Ay sonunda ise açık farklar, bekleyen ödemeler ve muhasebe kayıtları birlikte gözden geçirilmelidir.
POS Gün Sonu Raporu Mutabakat İçin Yeterli mi?
Tek başına yeterli değildir. Gün sonu verilerinin ödeme raporları, geçerli kesinti koşulları ve banka hesap hareketleriyle karşılaştırılması gerekir.
POS Komisyonu Nasıl Hesaplanır?
Yüzdesel komisyon modelinde ilgili işlem tutarı, geçerli oranla çarpılır. Vergiler, sabit ücretler ve diğer kesintiler varsa ayrıca değerlendirilmelidir.
POS Valörü ile Bloke Süresi Aynı mı?
Birbiriyle ilişkili olsa da her kullanımda aynı anlamı taşımaz. Kontrolde esas alınması gereken, sözleşmeye göre tutarın ne zaman serbest kullanılabileceğidir.
Eksik POS Ödemesi Her Zaman Hata mı?
Hayır. İadeler, ters ibrazlar, kesintiler veya bölünmüş aktarımlar farkı açıklayabilir. Hata değerlendirmesi bütün ilgili kayıtlar incelendikten sonra yapılmalıdır.
Sanal POS İşlemleri de Mutabakata Dahil Edilir mi?
Evet. Sanal POS satışları da ilgili ödeme raporları ve hesap hareketleriyle karşılaştırılmalıdır. İşlem referansları eşleştirmede kullanılabilir.