Banka hesaplarına gelen tahsilatların, yapılan ödemelerin ve kesilen masrafların muhasebe sistemine tek tek girilmesi, işlem hacmi arttıkça zaman alan bir işe dönüşür. Aynı hareketin farklı dosyalarda izlenmesi veya açıklamaların elle yorumlanması, eksik ve mükerrer kayıt riskini de artırabilir. Otomatik muhasebeleştirme, banka verilerini tanımlı kurallarla değerlendirerek ilgili hesaplara aktarmayı sağlar. Sürecin doğru işlemesi için banka bağlantısının, cari eşleştirmelerin ve kayıt kontrollerinin birlikte kurulması gerekir.
Otomatik Muhasebeleştirme Nedir?
Otomatik muhasebeleştirme, finansal işlemlerin önceden belirlenmiş kurallara göre muhasebe kayıtlarına dönüştürülmesidir. Banka hareketleri açısından bu süreç, hesap verilerinin alınmasını, işlem türünün belirlenmesini ve uygun muhasebe kaydının oluşturulmasını kapsar.
Ancak verinin ekrana gelmesiyle muhasebeleşmesi aynı şey değildir. Bir uygulama banka hareketlerini görüntüleyebilir fakat bu hareketler için muhasebe fişi oluşturmayabilir. Bazı sistemler kayıt önerisi hazırlarken bazıları, gerekli kontrollerden geçen işlemleri doğrudan muhasebeleştirebilir.
Ayrıca bankadan alınan her hareket için yeni fiş oluşturulması gerekmez. İşlem muhasebe sisteminde önceden kayıtlıysa, mevcut kayıtla eşleştirme yapılmalıdır. Yeni işlem oluşturma ve mutabakat adımlarının ayrılması, aynı hareketin ikinci kez kaydedilmesini önler.
Banka Entegrasyonu ile Veriler Nasıl Alınır?
Banka entegrasyonu, hesap hareketlerinin kullanılan finans veya ERP sistemine taşınmasını sağlar. Desteklenen API bağlantıları üzerinden veriler otomatik alınabilir. Alternatif olarak elektronik ekstre dosyaları sisteme yüklenebilir. Kullanılan yöntem, veri güncelliğini ve manuel işlem ihtiyacını etkiler.
Aktarılan kayıtlarda hesap bilgisi, işlem tarihi, tutar, para birimi, açıklama ve işlem referansı gibi alanlar bulunabilir. Muhasebeleştirme kurallarının başarısı, bu alanların ne kadar eksiksiz ve tutarlı geldiğine bağlıdır.
İlk kurulumda her banka hesabı doğru şirket, para birimi ve muhasebe hesabıyla ilişkilendirilmelidir. Birden fazla şirketin bulunduğu yapılarda yanlış şirket eşleştirmesi, işlemin doğru tutarla fakat yanlış işletmenin kayıtlarına aktarılmasına neden olabilir.
Bağlantı durumu da izlenmelidir. Son veri alım zamanı ve alınamayan dönemler görünür olduğunda, eksik veriyle tamamlanmış muhasebe kaydı arasındaki ayrım korunabilir.
Muhasebeleştirme Kuralları Nasıl Oluşturulur?
Kurallar, banka hareketinin hangi işlem olarak değerlendirileceğini ve hangi hesaplara kaydedileceğini belirler. İşlem kodu, giriş veya çıkış yönü, karşı hesap bilgisi ve açıklamadaki referanslar birlikte kullanılabilir.
Örneğin belirli bir müşteri referansıyla gelen tahsilat, ilgili cari hesapla eşleştirilebilir. Banka masrafı olarak tanımlanan bir hareket içinse uygun gider hesabına yönlendirme yapılabilir. Kullanılacak hesaplar ve belge türleri, işletmenin muhasebe politikalarına göre belirlenmelidir.
Kurulum sırasında özellikle şu eşleştirmeler netleştirilmelidir:
Banka hesapları ile muhasebe hesapları
İşlem türleri ile belge veya fiş türleri
Müşteri ve tedarikçi bilgileri ile cari kartlar
Masraf ve kesintiler ile ilgili hesaplar
Açıklama alanındaki referanslar ile eşleştirme koşulları
Kuralların çalışma sırası da önemlidir. Dar kapsamlı bir müşteri kuralıyla genel tahsilat kuralı aynı harekete uyabilir. Önceliklerin belirlenmesi, çelişkili sonuçların önüne geçer. Güncel ERP uygulamalarında işlem kodları, eşleştirme kuralları ve muhasebe kuralları ayrı yapılandırma adımları olarak ele alınmaktadır.
ERP Entegrasyonu ve Muhasebe Fişinin Oluşması
ERP entegrasyonu, sınıflandırılan banka hareketinin muhasebe sistemindeki ilgili kayda dönüştürülmesini sağlar. Bu aşamada işlem tarihi, muhasebe dönemi, hesaplar, tutar ve açıklama gibi bilgiler kontrol edilir. Dövizli işlemlerde kur ve değerleme esasları da dikkate alınır.
Varsayımsal olarak, bir müşterinin kayıtlı borcuna karşılık 50.000 TL gönderdiğini düşünelim. Ödeme doğrulandığında banka hesabındaki artış ve ilgili müşteri alacağındaki azalış muhasebe kaydına yansıtılır. Tahsilatın belirli bir faturaya uygulanması gerekiyorsa belge eşleştirmesi de ayrıca tamamlanır.
Bu ödeme, satış faturası daha önce kaydedilmişse yeniden satış geliri olarak işlenmemelidir. Benzer şekilde işletmenin kendi hesapları arasındaki para transferi, müşteri tahsilatı olarak değerlendirilmemelidir.
Entegrasyon sonucunda oluşan fişin numarası ve durumu kaynak banka hareketiyle ilişkilendirilmelidir. Böylece hesaptaki işlemden muhasebe kaydına, muhasebe kaydından da kaynak harekete ulaşabilirsiniz.
Hatalı ve Mükerrer Kayıtlar Nasıl Önlenir?
Otomatik kayıt sürecinde aynı verinin tekrar alınabileceği düşünülerek kontrol kurulmalıdır. Bağlantı yenilendiğinde veya ekstre yeniden yüklendiğinde sistemin daha önce işlenen hareketleri ayırt edebilmesi gerekir.
İşlem referansı, hesap ve ekstre bilgileri gibi alanlar bu kontrolde kullanılabilir. Yalnızca tarih ve tutara bakmak yeterli olmayabilir. Aynı gün aynı tutarda birden fazla gerçek işlem gerçekleşebilir. Elektronik ekstre uygulamalarında hesap, dönem ve ekstre kimliği üzerinden mükerrerlik kontrolü yapılması bu ihtiyaca örnektir.
Kimliği belirlenemeyen tahsilatlar veya birden fazla cariyle eşleşen hareketler otomatik kesinleştirme dışında tutulmalıdır. Kapalı muhasebe dönemi, eksik hesap tanımı veya bağlantı hatası nedeniyle aktarılamayan işlemler de ayrı raporlanmalıdır.
Özellikle aktarım yanıtı alınamadığında, yeniden denemeden önce ERP’de kayıt oluşup oluşmadığı kontrol edilmelidir. Aksi hâlde başarılı fakat yanıtı ulaşmamış bir işlem ikinci kez kaydedilebilir.
Otomatik Muhasebeleştirmede Kontrol ve Raporlama
2026 itibarıyla çözüm değerlendirmelerinde yalnızca otomatik aktarılan işlem sayısına odaklanmak yeterli değildir. Eşleşmeyen hareketlerin, başarısız kayıtların ve kullanıcı müdahalelerinin nasıl izlendiği de incelenmelidir.
Günlük kontrollerde alınan banka hareketleriyle muhasebeleşen kayıtların kapsamı karşılaştırılabilir. Dönem sonunda ise banka bakiyesi, muhasebe bakiyesi ve henüz sonuçlanmamış işlemler birlikte değerlendirilmelidir. Kural değişikliklerinin yetkili kişilerce yapılması ve değişiklik geçmişinin korunması da sürecin izlenebilirliğini destekler.
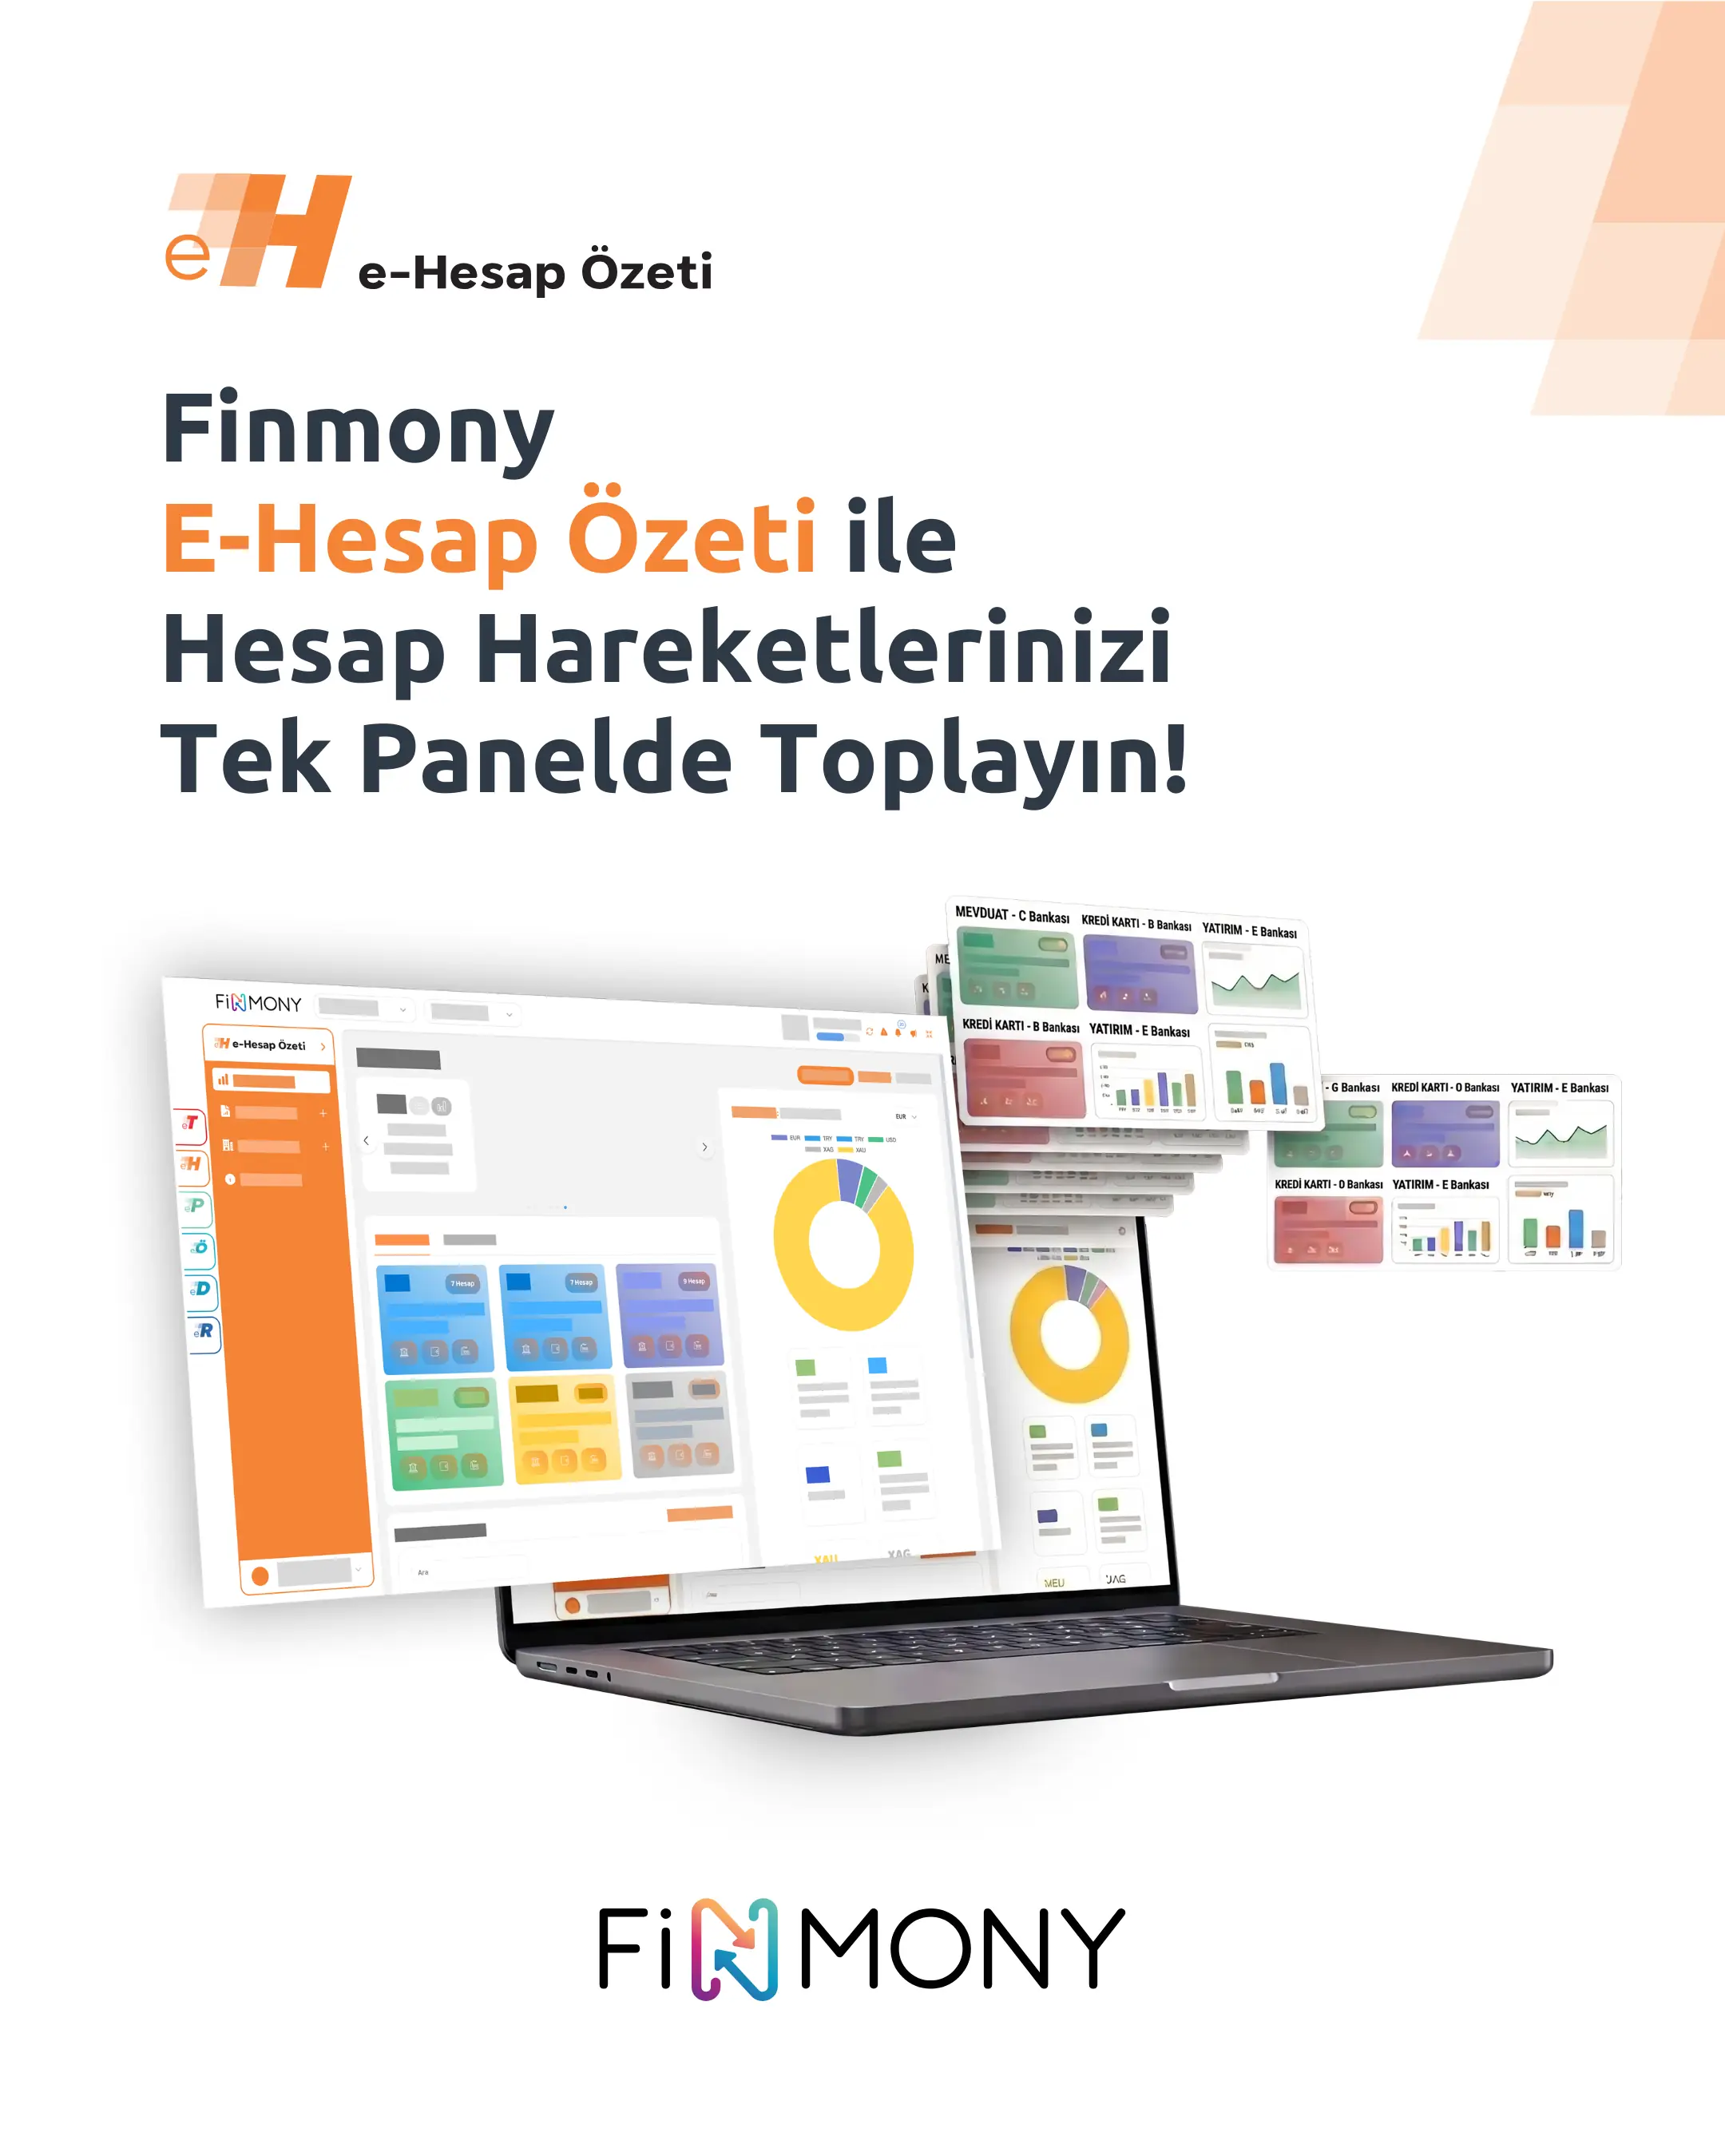
Finmony e-Hesap Özeti, banka hareketlerinin API entegrasyonuyla alınmasını ve tanımlanan işlem kodlarıyla eşleştirmeler üzerinden ERP sistemine aktarılmasını destekler. Dekont açıklamalarındaki benzersiz değerlere göre muhasebe kuralları oluşturulabilir. Başarılı ve başarısız aktarım sonuçlarının raporlanması da müdahale gerektiren kayıtların takibini kolaylaştırır.
Banka hareketleri muhasebeleştirme sürecinde kalıcı verimlilik, doğru verinin doğru kuralla işlenmesine bağlıdır. Hesap ve cari eşleştirmelerini tamamlayarak, mevcut kayıtları kontrol ederek ve istisnaları düzenli inceleyerek manuel iş yükünü azaltabilirsiniz. Otomasyonun güvenilirliği, fiş oluşturma hızının yanında kaydın doğruluğu ve geriye dönük izlenebilirliğiyle değerlendirilmelidir.
Sıkça Sorulan Sorular
Banka Hareketlerini Görüntülemek Muhasebeleştirmek Anlamına Gelir mi?
Hayır. Görüntüleme, hesap verilerine erişim sağlar. Muhasebeleştirme için işlemin sınıflandırılması ve muhasebe sisteminde ilgili kaydın oluşturulması veya mevcut kayıtla eşleştirilmesi gerekir.
Her Banka Hareketi Otomatik Kaydedilebilir mi?
Yeterli bilgi içeren ve tanımlı kurallara uyan hareketler otomatik işlenebilir. Belirsiz açıklamalar, eksik cari bilgileri ve istisnai işlemler kullanıcı kontrolü gerektirebilir.
Otomatik Muhasebeleştirme İçin ERP Entegrasyonu Şart mı?
Hedef muhasebe sistemine otomatik aktarım için uyumlu bir bağlantı gerekir. Bu bağlantı ERP entegrasyonu veya kullanılan muhasebe yazılımının desteklediği başka bir aktarım yöntemi olabilir.
Yanlış Cari Hesapla Eşleşme Nasıl Önlenir?
Tek başına isim benzerliğine dayanılmamalıdır. Güvenilir müşteri referansları ve karşı hesap bilgileri birlikte değerlendirilmeli, belirsiz eşleşmeler incelemeye ayrılmalıdır.
Otomatik Oluşturulan Muhasebe Fişi Düzeltilebilir mi?
Düzeltme yöntemi yazılımın yetkilerine, kayıt durumuna ve dönem koşullarına bağlıdır. Yapılan değişikliğin kaynak hareketle ilişkisi ve işlem geçmişi korunmalıdır.
Otomatik Muhasebeleştirme Banka Mutabakatını Ortadan Kaldırır mı?
Hayır. Otomatik kayıt, veri girişini azaltır. Banka hareketlerinin muhasebe kayıtlarıyla uyumunu doğrulamak ve açıklanamayan farkları belirlemek için mutabakat kontrolü devam etmelidir.